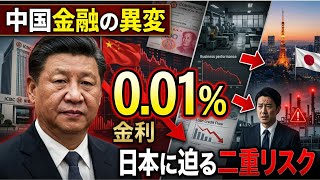
【中国金融の異変】金利0.01%でも企業は借りない——日本経済に迫る二重のリスク
リアクション
2026年07月21日
中国の一部銀行で、商業手形の金利が一時0.01%前後まで低下しました。銀行には資金がある。それでも企業や家計の借入需要は弱い。では、なぜ銀行はほとんど利益を生まない手形を買い続けるのでしょうか。今回の動画では、中国の銀行が直面している「貸したい相手は借りない、借りたい相手には貸しにくい」という矛盾を入り口に、信用需要の弱さ、家計債務、企業の投資判断、銀行の融資目標、そして北京の金融政策がどこまで有効なのかを詳しく分析します。さらに、バブル崩壊後の日本で起きたバランスシート調整と比較しながら、中国が日本と似た長期停滞へ向かう可能性と、両国の制度的な違いも検証します。この問題は中国国内だけで終わりません。中国の消費が弱まれば、日本の自動車、化粧品、小売、観光、サービス企業に逆風となる可能性があります。一方、中国が信用をロボット、半導体、電池、自動化産業へ集中させれば、日本の機械・素材企業には短期的な需要が生まれる反面、将来の競争相手をさらに強くする可能性もあります。中国の銀行に起きている異変は、日本経済にどのような「二重のリスク」をもたらすのでしょうか。なお、動画内の0.01%は中国企業向け融資全体の金利ではなく、一部の商業手形取引で確認された金利水準を指します。皆さんは、中国が家計所得と企業の信頼を回復し、本当の借入需要を取り戻せると思いますか。それとも、銀行だけが帳簿上の信用を増やし続けるのでしょうか。ぜひコメントでご意見をお聞かせください。中国、日本、アジア経済の変化を日本の視点から読み解くために、チャンネル登録もよろしくお願いします。
#中国経済 #日本経済 #中国金融 #中国銀行 #金利 #信用収縮 #企業融資 #家計債務 #人民元 #日本企業 #アジア経済 #経済ニュース #ドゥックの経済教室
#中国経済 #日本経済 #中国金融 #中国銀行 #金利 #信用収縮 #企業融資 #家計債務 #人民元 #日本企業 #アジア経済 #経済ニュース #ドゥックの経済教室