投資初心者が最初に知るべき5つのこと【商品と制度】
リアクション
2026年09月16日
投資を始めるとき、どこでつまずきやすいのか。
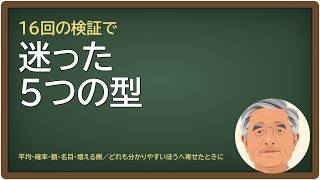
このチャンネルで16回の動画を作りながら、迷ったところには5つの型がありました。
1. 平均で考えてしまう
2. 確率のように語ってしまう
3. 額で考えてしまう
4. 名目で考えてしまう
5. 増える側だけ見てしまう
どれも、分かりやすいほうへ寄せたときに起きています。
1971年から2025年までのS&P500(円建て・物価の影響を除いた数字)で、
1年あたりのリターンを単純に平均すると9.02%。
それが15年続けば、3.65倍の計算です。
ところが、15年持ち続けた実際の41区間は、0.77倍から10.43倍でした。
30年の区間は26通りしかありません。
1971年に始めた区間と1972年に始めた区間は、29年ぶんが同じ相場です。
「9割の確率で成功する」とは言えません。
1億円から1年あたり360万円ずつ取り崩しても、
500万円から18万円ずつでも、26区間のうち23でもちました。
どちらも率は3.6%です。
令和8年度、物価は3.2%上がりました。
基礎年金の改定は1.9%です。
額は増えても、買える量は減っています。
課税される口座では、利益に20.315%がかかります。
NISAなら0円ですが、NISAで出た損は、ほかの利益と差し引きできません。
▼ 目次
0:00 作りながら迷った5つを、お話しします
0:25 なぜ、迷った話をするのか
0:51 測り方をそろえます
1:14 1つめ。平均で考えてしまう
2:44 2つめ。確率のように語ってしまう
3:44 3つめ。額で考えてしまう
4:48 4つめ。名目で考えてしまう
5:30 5つめ。増える側だけ見てしまう
6:14 5つに、共通するものがあります
6:44 この計算が当てはまらない場合です
7:26 今日からできることは、3つです
8:02 今日のまとめ
▼ 使ったデータと一次資料
・Robert J. Shiller, Irrational Exuberance データセット(S&P500、配当再投資)を円換算
為替: 世界銀行/IMF、物価: 総務省 消費者物価指数
・総務省統計局 消費者物価指数 全国・総合・暦年平均
https://dashboard.e-stat.go.jp/timeSeriesResult?indicatorCode=0703010501010090000
・厚生労働省「令和8年度の年金額改定についてお知らせします」
https://www.mhlw.go.jp/content/12502000/001639615.pdf
・国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
・国税庁 タックスアンサー No.1535「NISA制度」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
▼ この動画の前提
・相場の数字は、S&P500の円建て(配当再投資・物価の影響を除いた数字)です
・1971年から2025年までの1つの歴史で、他の市場や将来を代表するものではありません
・税金と運用の費用は引いていません
・区間はたがいに重なり合っています。確率ではなく、調べた区間の内訳です
・平均は単純平均と幾何平均の2通りで数え、近さは前後0.3倍の幅で数えています
・制度は変わります。ご自身の場合は確認してください
▼ 詳しい回
第4話「老後2000万円問題を数字で検証する」(平均)
https://youtu.be/PEXwburwiVs
第10話「NISA 1800万円をどう使うべきか」(税)
https://youtu.be/4sDnZu7KgW8
第14話「1億円を運用しながら毎月30万円取り崩すと?」(確率・額)
https://youtu.be/dHwo76Zgng0
▼ 次回
第18話「オルカンとは?初心者向け完全解説」
※ナレーションは音声合成で作成しています。
音声合成エンジン: VOICEVOX:麒ヶ島宗麟(https://voicevox.hiroshiba.jp/)
※特定の銘柄や商品を推奨するものではありません。投資の判断はご自身の責任でお願いします。
#投資初心者 #資産運用 #老後資金 #NISA #50代からの資産運用
このチャンネルで16回の動画を作りながら、迷ったところには5つの型がありました。
1. 平均で考えてしまう
2. 確率のように語ってしまう
3. 額で考えてしまう
4. 名目で考えてしまう
5. 増える側だけ見てしまう
どれも、分かりやすいほうへ寄せたときに起きています。
1971年から2025年までのS&P500(円建て・物価の影響を除いた数字)で、
1年あたりのリターンを単純に平均すると9.02%。
それが15年続けば、3.65倍の計算です。
ところが、15年持ち続けた実際の41区間は、0.77倍から10.43倍でした。
30年の区間は26通りしかありません。
1971年に始めた区間と1972年に始めた区間は、29年ぶんが同じ相場です。
「9割の確率で成功する」とは言えません。
1億円から1年あたり360万円ずつ取り崩しても、
500万円から18万円ずつでも、26区間のうち23でもちました。
どちらも率は3.6%です。
令和8年度、物価は3.2%上がりました。
基礎年金の改定は1.9%です。
額は増えても、買える量は減っています。
課税される口座では、利益に20.315%がかかります。
NISAなら0円ですが、NISAで出た損は、ほかの利益と差し引きできません。
▼ 目次
0:00 作りながら迷った5つを、お話しします
0:25 なぜ、迷った話をするのか
0:51 測り方をそろえます
1:14 1つめ。平均で考えてしまう
2:44 2つめ。確率のように語ってしまう
3:44 3つめ。額で考えてしまう
4:48 4つめ。名目で考えてしまう
5:30 5つめ。増える側だけ見てしまう
6:14 5つに、共通するものがあります
6:44 この計算が当てはまらない場合です
7:26 今日からできることは、3つです
8:02 今日のまとめ
▼ 使ったデータと一次資料
・Robert J. Shiller, Irrational Exuberance データセット(S&P500、配当再投資)を円換算
為替: 世界銀行/IMF、物価: 総務省 消費者物価指数
・総務省統計局 消費者物価指数 全国・総合・暦年平均
https://dashboard.e-stat.go.jp/timeSeriesResult?indicatorCode=0703010501010090000
・厚生労働省「令和8年度の年金額改定についてお知らせします」
https://www.mhlw.go.jp/content/12502000/001639615.pdf
・国税庁 タックスアンサー No.1463「株式等を譲渡したときの課税(申告分離課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1463.htm
・国税庁 タックスアンサー No.1535「NISA制度」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
▼ この動画の前提
・相場の数字は、S&P500の円建て(配当再投資・物価の影響を除いた数字)です
・1971年から2025年までの1つの歴史で、他の市場や将来を代表するものではありません
・税金と運用の費用は引いていません
・区間はたがいに重なり合っています。確率ではなく、調べた区間の内訳です
・平均は単純平均と幾何平均の2通りで数え、近さは前後0.3倍の幅で数えています
・制度は変わります。ご自身の場合は確認してください
▼ 詳しい回
第4話「老後2000万円問題を数字で検証する」(平均)
https://youtu.be/PEXwburwiVs
第10話「NISA 1800万円をどう使うべきか」(税)
https://youtu.be/4sDnZu7KgW8
第14話「1億円を運用しながら毎月30万円取り崩すと?」(確率・額)
https://youtu.be/dHwo76Zgng0
▼ 次回
第18話「オルカンとは?初心者向け完全解説」
※ナレーションは音声合成で作成しています。
音声合成エンジン: VOICEVOX:麒ヶ島宗麟(https://voicevox.hiroshiba.jp/)
※特定の銘柄や商品を推奨するものではありません。投資の判断はご自身の責任でお願いします。
#投資初心者 #資産運用 #老後資金 #NISA #50代からの資産運用